Cuando Boeing y Airbus no pueden entregar aeronaves nuevas lo suficientemente rápido, alguien tiene que mantener en vuelo a las antiguas. Esa realidad, que se está desarrollando en las flotas aéreas y en los talleres MRO de todo el mundo, está alimentando lo que los expertos del sector ya llaman un momento definitorio para el mercado posventa de la aviación.
Las cifras en dólares subrayan hasta qué punto ha crecido esa brecha. Por ejemplo, la división Commercial Airplanes de Boeing por sí sola tenía un saldo de pedidos pendiente de 596.7 billion a 30 de junio de 2026, frente a 567.3 billion a finales de 2025, según los documentos de la compañía. El libro de pedidos consolidado del grupo Airbus, que abarca aviones comerciales, defensa y helicópteros, se situaba en €619 billion, o aproximadamente $718 billion, al cierre de 2025. Entre los dos fabricantes, hay cerca de $1.3 trillion en producción futura de aeronaves efectivamente en cola y aún no entregada.
Este periodo de tiempo, debido a esos desafíos, es el año del posventa y el año para este tipo de mercados como Locatory.com,
dice Indre Ovsenkiene, vicepresidenta de Ventas en Locatory, un mercado global de repuestos de aviación. Ella lo sabe; aproximadamente el 80% de sus horas de trabajo las dedica al mercado estadounidense, lo que le ofrece una visión privilegiada de cómo los proveedores y operadores estadounidenses se están ajustando a una cadena de suministro bajo tensión.
Un retraso medido en décadas, no en años
La magnitud del problema es difícil de exagerar. Según Ovsenkiene, el backlog de aviones comerciales se sitúa actualmente en torno a 18,100 aeronaves y, con los ritmos de producción actuales, eso representa aproximadamente 12 años de producción. Los fabricantes simplemente no pueden construir y entregar nuevos fuselajes lo suficientemente rápido como para retirar las flotas envejecidas según lo programado. Esas cronologías obligan a mantener en servicio las flotas heredadas hasta que los aviones más nuevos puedan sustituirlos.
Un reciente informe de datos de Locatory afina las cifras: el backlog se sitúa en aproximadamente 18,100 aeronaves y la edad media de las flotas en servicio ha subido a un récord de 15.2 años. A los ritmos de producción actuales, el informe estima que el backlog representa aproximadamente 12 años de producción. Sea cual sea la cifra precisa, la dirección es la misma: la renovación de flotas seguirá siendo gradual incluso mientras Boeing y Airbus trabajan para aumentar las entregas.
El efecto es sencillo pero implacable: las aerolíneas mantienen los aviones más antiguos en servicio por más tiempo del previsto. Cada año adicional de operación implica más horas de vuelo, más ciclos, más inspecciones y más visitas a taller, lo que a su vez significa más sustituciones de componentes, en un momento en que los plazos de entrega de material nuevo ya están muy estirados.
Cuando el suministro del OEM por sí solo no puede absorber esa demanda adicional, [y] la capacidad de reparación está concentrada mientras los aviones necesitan volver al servicio rápidamente, el posventa se vuelve aún más importante,
explica Ovsenkiene.
En muchos casos, el material usado en servicio, el inventario excedente y los componentes de intercambio se han convertido en la única forma realista de obtener una pieza necesaria dentro de una ventana operativa aceptable, permitiendo que estas flotas heredadas más antiguas sigan en el aire.
De una opción para ahorrar costes a una estrategia de aprovisionamiento
Quizá el cambio más revelador al que apunta Ovsenkiene es la mentalidad del operador. El material usado en servicio (USM), dice, solía verse principalmente como una forma de reducir costes. Eso ya no es así.
"Hoy, con el material nuevo concentrado [y] la capacidad de reparación bajo presión, el USM se ha convertido en parte de la estrategia operativa y de aprovisionamiento real", dice. "Es una especie de nueva normalidad."
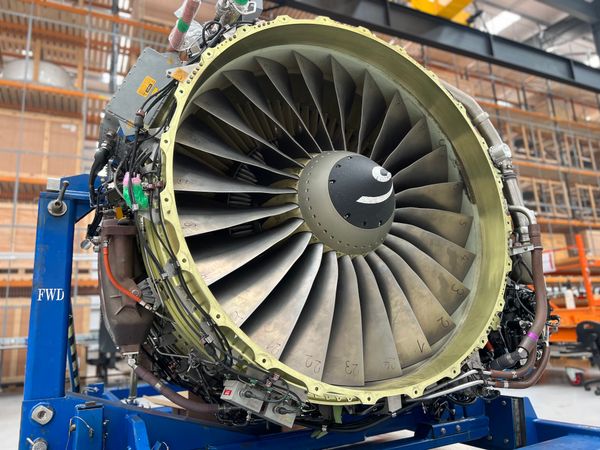
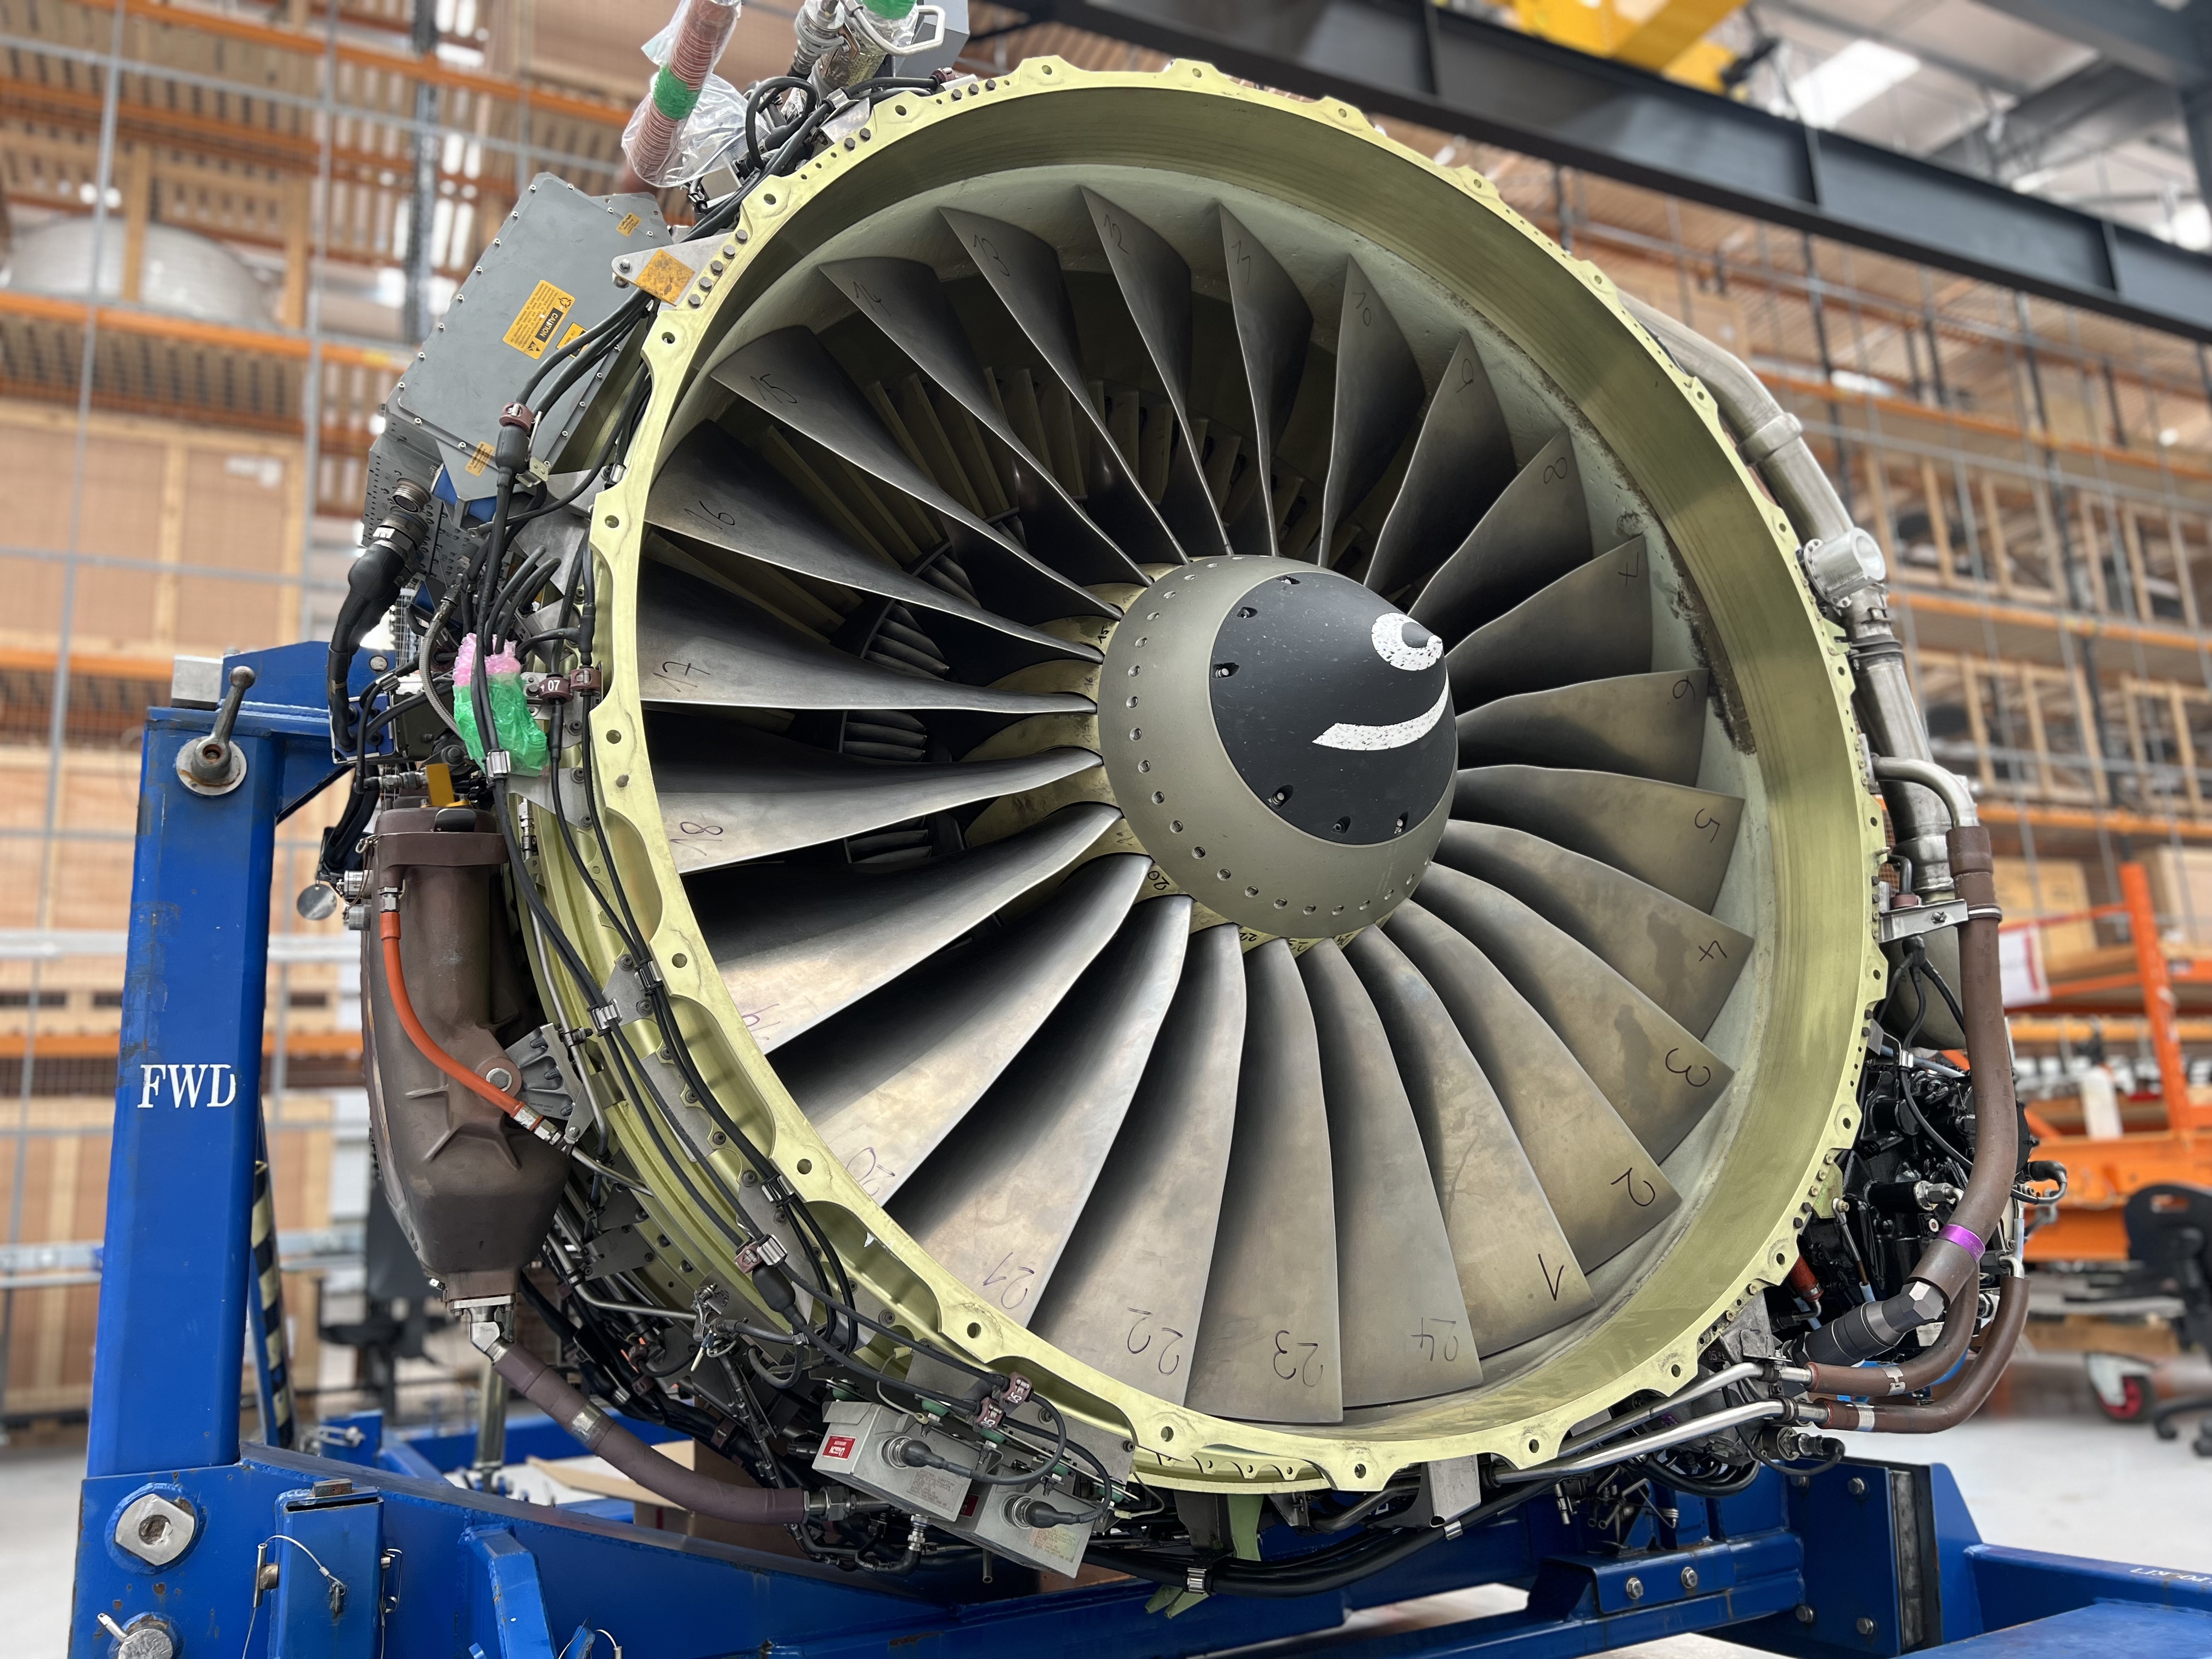
Ese replanteamiento se refleja claramente en los propios datos del mercado de Locatory. La demanda sigue concentrada en plataformas maduras — incluyendo las familias Boeing 737NG y Airbus A320, junto con material relacionado con el motor CFM56 — pero la presión se ha extendido mucho más allá de los motores hacia sistemas eléctricos, neumáticos, tren de aterrizaje, aviónica e incluso herrajes estándar. Ovsenkiene señala que entre mayo y junio las búsquedas de componentes de motor representaron más del 60% de la actividad de búsqueda principal en Norteamérica en la plataforma, junto con un notable aumento regional de búsquedas relacionadas con estructuras, tren de aterrizaje y seguridad de cabina.
Parte de ese aumento se debe tanto a la presión regulatoria como a la escasez. Ovsenkiene apunta a una nueva directiva de la FAA que afecta a los motores CFM56-7B, la cual exigiría inspecciones iniciales y repetitivas de las palas del ventilador y su sustitución cuando se encuentren indicaciones inaceptables, añadiendo otra consideración de mantenimiento a la ya fuerte demanda de CFM56 que Locatory.com está rastreando en sus datos mensuales de búsqueda.
Los datos mensuales de búsqueda de Locatory respaldan eso. Los componentes de motor encabezaron la actividad global de búsquedas principales durante la mayor parte del primer semestre de 2026, subiendo desde solo el 13% de las búsquedas principales en enero hasta un pico del 56% en abril, con variantes de CFM56 representando la gran mayoría de esa demanda. La señal se aprecia hasta el nivel de número de pieza: una unidad hidromecánica CFM56-7B, PN 442653, apareció entre las búsquedas principales globales de Locatory en cinco de los primeros seis meses del año, junto con una demanda recurrente de material HPT y HPC, arrancadores y otros componentes hidromecánicos.

Demanda de agosto: la presión se extiende más allá del núcleo del motor
En agosto, esa presión se había ampliado visiblemente por todo el avión. Los herrajes estándar y los empaques —piénsese en tornillos, collares, remaches, empaques, tuercas y racores— habían superado al material de motor como la categoría más grande dentro del Top 50 de piezas más buscadas de Locatory. El mismo patrón aparece en los datos de las piezas más difíciles de encontrar durante la primera mitad del año.
Top 50 de piezas más buscadas de Locatory, agosto de 2026 (por categoría):
| Categoría | Participación en el Top 50 de agosto |
| Herrajes estándar y empaques | 44% |
| Estructura y tren de aterrizaje | 24% |
| Material de motor | 16% |
| Eléctrico, potencia y aviónica | 10% |
| Cabina y seguridad | 4% |
Participación global de lo más difícil de encontrar por categoría, mes a mes (a partir de la lista Top 50):
| Categoría | Ene | Feb | Mar | Abr | May | Jun | Jul |
| Motor / Control de combustible | 26% | 28% | 13% | 8% | 28% | 24% | 31% |
| Herrajes estándar / Empaques | 10% | 45% | 40% | 30% | 32% | 20% | 12% |
| Estructura / Tren de aterrizaje | 12% | 0% | 0% | 14% | 8% | 18% | 26% |
| Eléctrico / Aviónica / Sensores | 22% | 20% | 23% | 22% | 22% | 28% | 17% |
| Cabina / Seguridad / Interior | 19% | 7% | 24% | 26% | 10% | 0% | 14% |
Fuente: datos del mercado de Locatory.com, enero-julio de 2026. Basado en la lista mensual Top 50 de las piezas más difíciles de encontrar.
Esto sirve como recordatorio de que el valor unitario y la importancia operativa no siempre van de la mano. Un empaque o un elemento de fijación relativamente barato que no esté disponible puede retrasar la instalación de un conjunto mucho más caro y dejar un avión en tierra en el proceso, igual que el pequeño rodamiento costoso y difícil de conseguir que Ovsenkiene describió durante la entrevista.
Los operadores más pequeños lo sienten más
No todas las aerolíneas se ven afectadas por igual. Ovsenkiene señala que los grandes operadores de flotas con acuerdos de distribución directa con los OEM suelen capear mejor la disrupción, aunque incluso ellos no son inmunes. Son los operadores pequeños y medianos los que sufren más, enfrentando acceso que es a la vez más caro y más lento que lo que las aerolíneas más grandes pueden asegurar a través de canales establecidos.
Eso está impulsando un cambio de comportamiento incluso entre clientes de larga data. "Incluso clientes con los que yo estaba en comunicación desde hace mucho tiempo no tenían tanto interés en este tipo de solución", dice Ovsenkiene. "Ahora, recientemente, cambiaron de opinión." Señala a un cliente con el que Locatory había trabajado durante más de cinco años y que, en el lapso de un par de meses, pasó a una integración API completa, no solo para listar material excedente a la venta, sino para abastecer activamente repuestos a través de la plataforma.
La razón subyacente, sostiene, es que las redes de proveedores tradicionales, por muy consolidadas que estén, simplemente no pueden flexionar lo suficiente para absorber los picos de demanda actuales. "La conexión normal, la red normal no puede soportar" la presión actual, dice, empujando a los compradores a ampliar sus opciones de aprovisionamiento más allá de las listas de proveedores aprobados de siempre.
Lo que esto significa de cara al próximo ciclo de mantenimiento
Para los equipos de compras y planificación de flotas que se preparan para la próxima oleada de visitas a taller, el consejo del equipo de Locatory tiene menos que ver con predecir números de pieza individuales y más con la postura: enumere todo lo que pueda y no asuma que la demanda de una pieza es predecible. Ovsenkiene cita un ejemplo real: una aerolínea con sede en Asia en una situación AOG (avión en tierra) durante semanas, incapaz de obtener una pieza necesaria a pesar de mantener una sólida red de proveedores aprobados.
Ovsenkiene añade un dato granular que subraya lo impredecible que puede ser lo "difícil de encontrar". No siempre son los grandes módulos de motor los que generan urgencia. A veces es un pequeño rodamiento, un componente que puede costar varios miles de dólares simplemente por lo difícil que es localizarlo, el que termina dejando un avión en tierra.
Locatory publica informes mensuales que rastrean tanto las piezas más buscadas como las más difíciles de encontrar en su mercado, datos que la compañía dice poner a disposición para ayudar a los operadores a anticipar, en lugar de simplemente reaccionar ante, el próximo cuello de botella.
El informe de datos complementario señala dos áreas que los analistas de la compañía vigilan más de cerca de cara al próximo ciclo. La primera es el ecosistema Boeing 777/GE90: aproximadamente el 38% de las entradas más difíciles de encontrar en agosto fueron componentes de motor o de control de motor cuando se incluyen las unidades FADEC de GE90, con trece referencias de escasez ligadas directamente a controles del motor GE90, gestión de combustible o sistemas de apoyo, que abarcan FADEC, unidades hidromecánicas (HMU), ensamblajes de enfriadores de combustible-aceite y de intercambiadores de calor, y las interfaces de enfriador y válvulas de retención del IDG. El informe señala que esto no es una anomalía de un mes; la escasez de FADEC y HMU para GE90 ha sido una señal recurrente junto con la demanda de CFM56 desde principios de año. También hay una razón estructural para seguir vigilándolo: según el informe, GE Aerospace estima que aproximadamente el 70% de la flota GE90 aún no ha pasado por su segunda visita a taller, y las segundas visitas suelen implicar alcances de trabajo más pesados.
La segunda área es la regulación. El informe apunta a la nueva Directiva de Aeronavegabilidad de la FAA V2500 2026-17-03, efectiva el 24 de septiembre de 2026, que requiere que las palas del rotor de la tercera etapa del HPC afectadas sean reemplazadas por material elegible en la siguiente visita aplicable al taller del motor, tras fallos de palas vinculados a incendios en motores, retiradas no planificadas, abortos de despegue y apagados en vuelo. El informe se apresura a señalar que esto no garantiza una escasez inmediata, pero añade otro requisito de mantenimiento conocido a una familia de motores madura que ya está bajo vigilancia.
{{REC}}
La perspectiva general
Quitando los detalles específicos de cada plataforma, el patrón que emerge es más amplio que cualquier mercado en particular: las entregas de aeronaves están retrasadas, las flotas envejecidas (heredadas) vuelan más tiempo del previsto y el mercado posventa, antes considerado una opción secundaria impulsada por el coste, está convirtiéndose en central para que los operadores mantengan los aviones en el aire. Como dice Ovsenkiene, las piezas que impulsan la actividad de búsqueda actual a menudo "ya no están en producción", lo que empuja a los compradores hacia el mercado de usados y excedentes casi por necesidad.
El informe de datos de Locatory.com enmarca el cambio en términos similares, describiendo el material OEM, los proveedores tradicionales, el USM, las reparaciones, los intercambios y el pooling como opciones que cada vez deben sopesarse en paralelo y no una tras otra. El informe también cita la descripción de IATA sobre la cadena de suministro actual de la aviación, que está constreñida no solo por la escasez física sino por datos fragmentados y sistemas desconectados, parte del impulso más amplio de la industria para integrar los sistemas de mantenimiento de las aerolíneas con la inteligencia del mercado externa.
Si el cambio subyacente resulta temporal o duradero dependerá en gran medida de la rapidez con la que Boeing y Airbus puedan resolver sus saldos pendientes. Hasta entonces, el mercado posventa y los mercados digitales diseñados para servirlo parecen destinados a seguir siendo una pieza crítica de la infraestructura de la cadena de suministro de la aviación.
Qantas retira un avión tras reportes de picaduras de chinches en el vuelo QF5 » Southwest renueva Rapid Rewards y cómo le afecta » JetBlue Abre Ventas de BlueFirst, Su Primera Cabina de Primera Clase Nacional »
Comments (0)
Add Your Comment
SHARE
TAGS
HISTORIAS Locatory Locatory.com Retrasos En Las Entregas Retrasos Aprovisionamiento En Aviación MRO Aprovisionamiento CFM56 Airbus A320 Boeing 737NGRECENTLY PUBLISHED
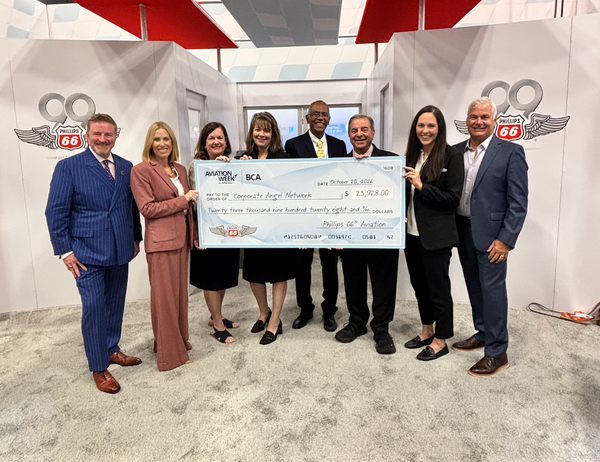 Phillips 66 Aviation dona $23,928 a CAN en apoyo de vuelos para pacientes con cáncer
Phillips 66 Aviation presentó un cheque de $23,928 a Corporate Angel Network en NBAA-BACE 2026, apoyando vuelos gratuitos para pacientes con cáncer en aeronaves corporativas.
Noticias
READ MORE »
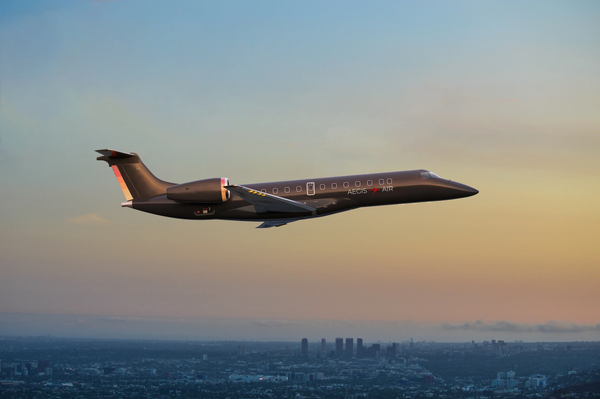 Aegis Air Apuesta por Vuelos Privados en Jet por Asiento de Miami a Caracas
Una nueva start-up US está probando si Caracas puede soportar su propia lanzadera en jet privado. Aegis Air, una aerolínea virtual fundada este año, tiene previsto comenzar hoy, 20 de octubre, vuelos por asiento entre Miami y la capital venezolana, a bordo de un Embraer E135 de 16 plazas.
Noticias
READ MORE »
 Ambulancias reciben a un avión de Eurowings procedente de Rhodes después de que varios pasajeros se sintieran indispuestos durante el vuelo
Un Airbus de Eurowings aterrizó en Düsseldorf la noche del domingo 18 de octubre con un gran despliegue de emergencia, después de que varias personas a bordo se sintieran repentinamente indispuestas en el trayecto desde Rhodes.
Noticias
READ MORE »